


Je tohle nejpřehlíženější dividendová akcie v Evropě?

Třicet let v řadě zvyšuje dividendu, má nízký dluh a platí 5,9 % ročně. Přesto se oceňuje jako banka v potížích. A zakladatelé se právě rozhodli vzdát kontroly. Je to odměna za trpělivost, nebo past?
Klíčové body
Firma zvyšuje dividendu třicet let v řadě, přesto se obchoduje za P/E 10,9 a platí 5,9 % ročně.
Tempo zvyšování výplaty se po roce 2021 propadlo z dvouciferného na pouhá 2 % ročně.
Zakladatelé se vzdávají plné kontroly nad firmou a dostanou za to 12,7 milionu nových akcií.
Zisk za první pololetí vyrostl o 17 %, ale provozní hotovost ve stejné době klesla.
Do 11. března 2027 padnou čtyři rozhodnutí, která určí, jestli série zvyšování dividendy přežije.
5,9 % ročně z firmy, kterou nikdo nezná
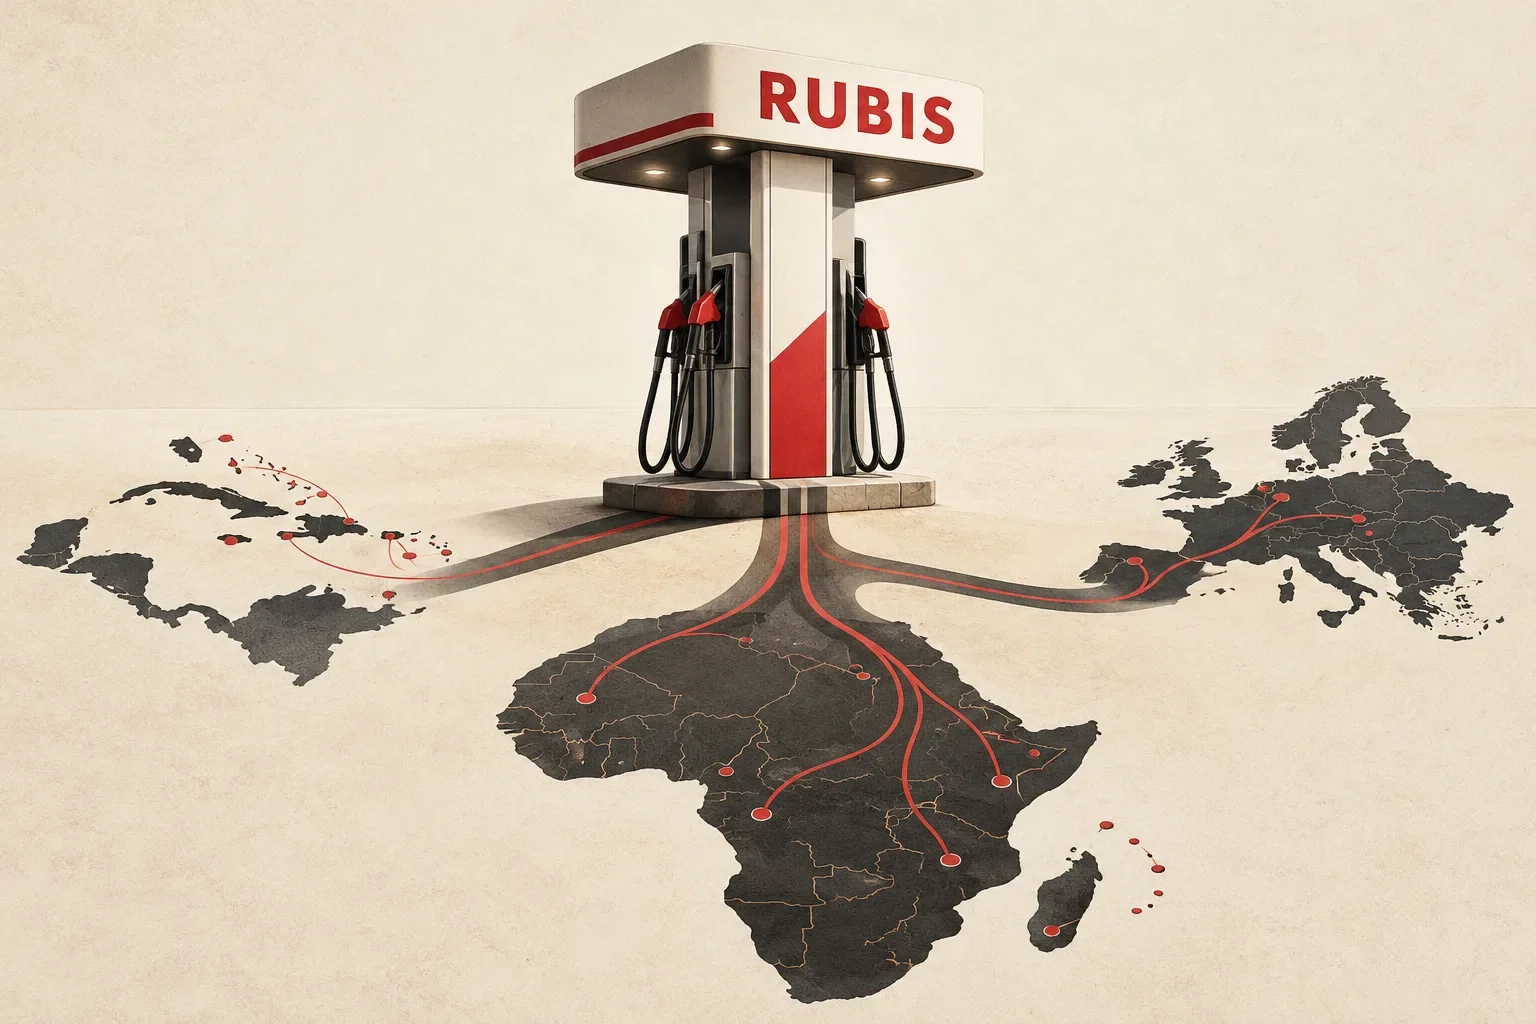
Rubis $RUI.PA je pařížská firma, která dělá to, co velké ropné koncerny už dělat nechtějí: provozuje přes tisíc čerpacích stanic, rozváží propan-butan a asfalt ve zhruba 45 zemích Afriky, Karibiku a Evropy. Tam, odkud Shell nebo TotalEnergies postupně odcházejí, Rubis přichází a bývá v dané zemi mezi třemi největšími hráči. Vedle toho staví ve Francii solární parky.
Trh ji přitom soustavně míjí, a má pro to tři důvody. Tržní kapitalizace 3,7 mld. EUR je pro velké fondy malá. Sektor distribuce paliv je "špinavý" a rozvíjející se trhy působí rizikově. A až dosud měla firma právní formu komanditní společnosti, ve které zakladatelé s pár procenty akcií rozhodovali o všem, což institucionální investoři nemají rádi.
Výsledek: akcie se obchoduje za 35,28 EUR, tedy na P/E 10,9 a s dividendovým výnosem 5,9 %. Tak se oceňují banky v problémech, ne firma, která za rok 2025 vykázala rekordní zisk. Za poslední rok akcie přidala 11,9 %, za tři roky 77,8 %, ale pořád je pod 52týdenním maximem 37,08 EUR.