Połowa Ameryki jada u nich obiady, a mimo to są nawet 40 % pod kreską. Czy to koniec McDonald's i spółki?

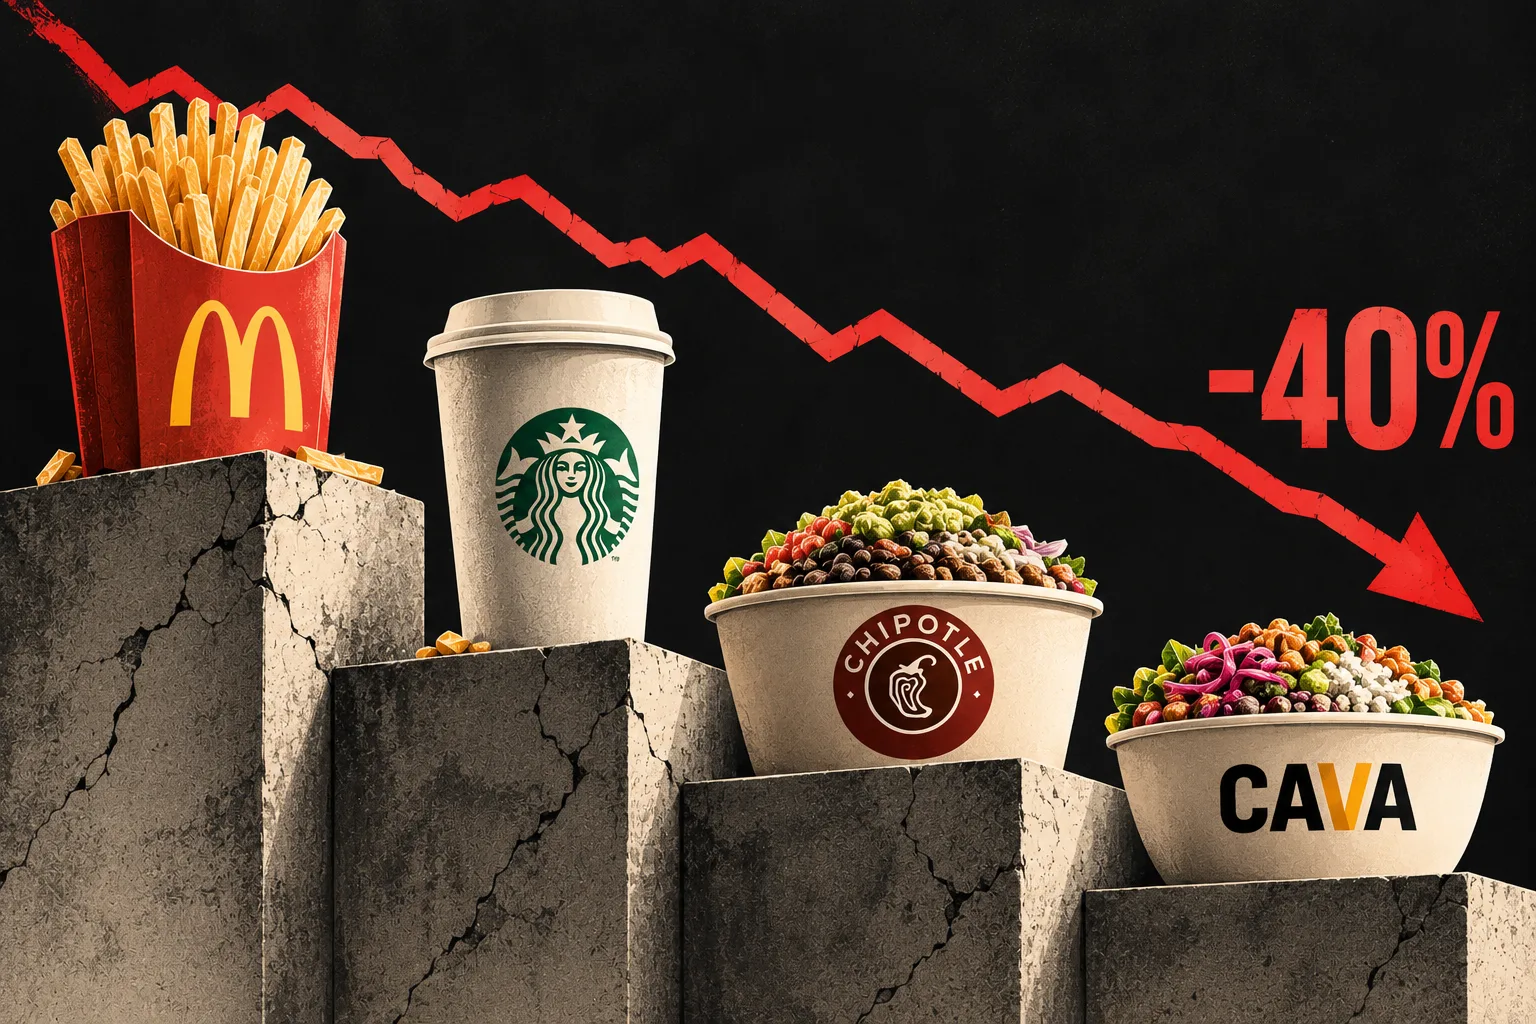
McDonald's, Starbucks, Chipotle i CAVA żyją z tego samego klienta. Ten z najcieńszym portfelem odszedł jednak od najtańszej marki i pojawia się u droższych. Tymczasem rynek wycenia wszystkie cztery tak, jakby było odwrotnie.
Najważniejsze punkty
McDonald's zamknął się 24,5 % poniżej maksimum, a jego szef mówi, że słaba frekwencja nie jest już wahaniem, lecz standardem
Starbucks jest jedyną spółką z tej czwórki blisko maksimum, mimo że jego dywidenda przewyższa wykazany zysk
Chipotle wykazało zysk poniżej prognoz i sprzedaż porównywalną zaledwie +2,1 %, a mimo to po wynikach akcje skoczyły
Najmocniej ukarana akcja z całej grupy jest zarazem jedyną, której realnie przybywa klientów
Czwartego listopada dwie z tych firm opublikują wyniki, a rozstrzygnie jedna liczba, której nie znajdziemy w przychodach
Tanie jedzenie, kosztowna lekcja
McDonald's $MCD to akcja, którą fundusze trzymają jak kotwicę: beta 0,45, stopa dywidendy 2,9 % i biznes, który powinien przetrwać każdą recesję. Mimo to 30 października zamknęła się na poziomie 258,12 USD, czyli 24,5 % poniżej rocznego maksimum 341,75 USD, a 7 października dotknęła dna na poziomie 229,20 USD. W ciągu roku straciła 13,5 %, podczas gdy indeks S&P 500 zyskał 10,8 %.
Wspólnym mianownikiem wszystkich czterech firm opisanych w tym tekście jest klient o niższych dochodach. Przestał chodzić do McDonald's, a teraz pojawia się w Chipotle i CAVA jako najsilniejsza grupa klientów, zaś w Starbucks zastąpił go klient zostawiający wyższy rachunek. Rynek wycenia to dokładnie odwrotnie, niż podpowiadałby zdrowy rozsądek.
Firma | Cena 30. 10. | Roczne maksimum | Od maksimum | P/E |
|---|---|---|---|---|
McDonald's | 258,12 USD | 341,75 USD | -24,5 % | 20,7 |
Starbucks | 103,67 USD | 110,51 USD | -6,2 % | 60,7 |
Chipotle | 31,89 USD | 41,42 USD | -23,0 % | 28,7 |
CAVA | 58,74 USD | 98,79 USD | -40,5 % | 104,4 |
McDonald's: „takie są warunki” — 4 listopada okaże się, czy na stałe
Globalna sprzedaż porównywalna McDonald's spowolniła w drugim kwartale do +1,3 %, a w USA do zaledwie +0,8 %, przy jednoczesnym spadku liczby klientów. Wzrost napędzał więc wyższy rachunek, a nie większa liczba osób przy kasie. Jesienią 2025 roku szef firmy Chris Kempczinski opisywał już spadek liczby wizyt klientów o niskich dochodach w tempie bliskim dwucyfrowemu. We wrześniu tego roku podczas dnia inwestora powiedział CNBC, że płaska frekwencja i wysoka inflacja nie są przejściowym wahaniem, lecz nowym standardem, a wołowina zdrożała niemal dwukrotnie w ciągu pięciu lat.
Jedną z rzeczy, o których rozmawiałem z naszym zespołem, jest to, że musimy przestać mówić o trudnych warunkach i po prostu powiedzieć, że takie właśnie są warunki. Bo patrząc w przyszłość, nie spodziewamy się, że cokolwiek się zmieni.
Chris Kempczinski, dyrektor generalny McDonald's
Tego samego dnia firma ogłosiła program NEXT: około 8,5 mld USD wsparcia dla franczyzobiorców do 2036 roku i przesunięcie celu 50 000 restauracji na 2028 rok. Akcje zareagowały spadkiem do najniższego poziomu od 52 tygodni. Dług netto na poziomie 3,7-krotności EBITDA pozostawia niewielkie pole do dalszych wojen cenowych.
Na papierze to okazja: P/E 20,7 wobec pięcioletniej średniej 27,0 i konsensusu analityków na poziomie 288,70 USD. Tyle że P/E jest niskie tylko wtedy, gdy zysk nie zależy od coraz mniejszej liczby klientów. Wyniki za trzeci kwartał zostaną opublikowane 4 listopada przed otwarciem rynku (prognoza EPS 3,38 USD), a rozstrzygającą liczbą nie będą przychody, lecz frekwencja w USA.
Starbucks: jedyny blisko maksimum, ale wzrost napędza już cennik
Starbucks $SBUX jest jedyną spółką z tej czwórki, której w tym roku dobrze się wiodło: w ciągu roku +28,2 % i zaledwie 6,2 % poniżej maksimum 110,51 USD. Po wynikach z 29 października kurs osunął się jednak do 103,67 USD. Czwarty kwartał fiskalny wyglądał przy tym świetnie: sprzedaż porównywalna w USA +7,7 %, skorygowany zysk na akcję 0,80 USD (+54 %) i marża operacyjna w Ameryce Północnej 12,3 % wobec 4,5 % rok wcześniej.
Haczyk tkwi w strukturze wzrostu. Z 7,7 % średnia kwota wydatków stanowi 5,2 %, a liczba transakcji zaledwie 2,4 %. Kwartał wcześniej było odwrotnie — liczba transakcji w Ameryce Północnej wzrosła o 4,5 %. Wyższy rachunek przy spowalniającej liczbie klientów to dokładnie ten wzorzec, który w latach 2022–2024 najpierw napompował zyski McDonald's, a potem doprowadził go do upadku.
Do tego dochodzi mniejsza skala działalności: we wrześniu firma zamknęła około 250 kawiarni w Ameryce Północnej, a w roku fiskalnym 2027 otworzy tam zaledwie 90–100 nowych, przy oczekiwanym wzroście sprzedaży porównywalnej o około 4 % i zysku na akcję na poziomie 3,15–3,25 USD. Akcje są wyceniane przy P/E 60,7 (forwardowe 34), a dywidenda przewyższa wykazany zysk (wskaźnik wypłaty 143 %). Rynek płaci więc za odbicie, które w dużej mierze już nastąpiło.
Chipotle i CAVA: droższe miski, na które przeniósł się uboższy klient
Chipotle $CMG kosztuje 31,89 USD, czyli 23 % poniżej maksimum, a 23 października odnotowało najniższy poziom od 52 tygodni — 27,31 USD. Wyniki za trzeci kwartał opublikowane 28 października na pierwszy rzut oka były nijakie: przychody +9,6 % do 3,3 mld USD, ale sprzedaż porównywalna zaledwie +2,1 %, w tym liczba transakcji +0,8 %, marża restauracji 23,3 % (spadek o 120 punktów bazowych) i zysk 0,27 USD na akcję, poniżej prognozy 0,29 USD. Mimo to akcje skoczyły po wynikach, a powód padł podczas telekonferencji.
Ważne jest to, że grupy o niższych dochodach po raz pierwszy w tym roku przebiły grupy o wyższych dochodach, a ich wyniki były najlepsze we wrześniu, gdy aktywność promocyjna była najniższa.
Scott Boatwright, dyrektor generalny Chipotle Mexican Grill
Wrzesień zakończył się wzrostem o 3,8 % niemal bez rabatów. Dyrektor finansowy Adam Rymer dodał jednak, że w październiku tempo spowolniło wraz z całym sektorem, a w czwartym kwartale firma zakłada wzrost sprzedaży porównywalnej o około 2 % przy podwyżkach cen rzędu 3 %. Rymer przyznał również, że do utrzymania marż potrzebny jest wzrost nominalny na poziomie około 4 %. Chipotle z P/E 28,7 wobec pięcioletniej średniej 51,5 jest tańsze niż kiedykolwiek w ostatnich latach, ale tylko pod warunkiem, że ubożsi klienci zostaną nawet przez zimę.
CAVA $CAVA to jedyna firma z tej grupy, której przybywa klientów. W drugim kwartale sprzedaż porównywalna wzrosła o 9 %, w tym frekwencja o 5,3 %, a przychody ogółem o 31,3 % do 365,4 mln USD.
Ponownie widzimy, że grupy o niższych dochodach generują najwyższe wyniki sprzedaży porównywalnej.
Tricia Tolivar, dyrektorka finansowa CAVA Group
A jednak akcje są 40,5 % poniżej maksimum 98,79 USD. Całoroczna prognoza wzrostu na poziomie 4,5–6,5 % po mocnym pierwszym półroczu oznacza, że w drugiej połowie roku firma zakłada wzrost bliski zeru, do czego przyczyniły się również obawy przed zakażeniem cyklosporą. 30 października Mizuho obniżyło cenę docelową z 70 do 56 USD i prognozuje wzrost sprzedaży porównywalnej o 3,5 % w trzecim kwartale. Przy P/E 104 każde spowolnienie do poziomu konkurencji stanowi problem dla akcji, nawet jeśli sam biznes rośnie.
Co zadecyduje: jeden dzień, dwa raporty i trzy liczby
Rankiem 4 listopada wyniki opublikuje McDonald's, a wieczorem CAVA. Oto sygnały, które pokażą, w jakim kierunku rozwija się sytuacja:
McDonald's (4. 11.): dodatnia liczba klientów w USA, a nie tylko dodatnia sprzedaż porównywalna, oznacza cykliczne odbicie, a zniżka przy P/E 20,7 jest realna. Kolejny kwartał ze spadkiem frekwencji mimo rosnącego rachunku oznacza strukturalnie mniejszą firmę, a godziwa cena Bulios 194 USD przestaje być przesadzona.
CAVA (4. 11.): sprzedaż porównywalna powyżej 4,5 % i dodatnia frekwencja mimo cyklospory utrzymają historię wzrostu. Każdy wynik poniżej odbierze uzasadnienie P/E 104.
Starbucks (27. 1. 2027): obserwuj udział liczby transakcji we wzroście sprzedaży porównywalnej. Jeśli spadnie poniżej jednej trzeciej, odbicie zmienia się w grę cenową, a rynek płaci sześćdziesięciokrotność zysku za cennik, a nie za klientów.
Chipotle (2. 2. 2027): komentarz dotyczący listopada i grudnia. Zapowiadane zakończenie roku w tempie 3–4 % przy dodatniej liczbie transakcji potwierdzi, że ubożsi klienci zostali; jeśli wzrost będzie napędzać tylko podwyżka cen o 3 %, Chipotle powtórzy błąd McDonald's, tyle że z innym menu.
Na tym samym kliencie, którego traci najtańsza marka, zarabiają teraz te droższe. Rynek jeszcze tego nie odzwierciedla: najmocniej karze tę firmę, której przybywa klientów, a najłagodniej tę, w której wzrost napędzają rachunki.