


Těchto 5 firem vydělává na vysokých úrokových sazbách

Fed zvedl základní sazbu o 25 bazických bodů na pásmo 3,75 až 4,00 %. Je to první zvýšení od července 2023 a nová projekce výboru ukazuje, že většina jeho členů počítá do konce roku ještě s jedním. Pro běžnou firmu to znamená dražší dluh a vyšší laťku návratnosti, kterou po ní investoři chtějí. U části finančního sektoru funguje opačný mechanismus a vyšší sazba se propíše rovnou do výnosové části výkazu.
Klíčové body
U LPL Financial má zhruba 60 % klientské hotovosti sjednanou pevnou sazbu. Zvýšení od Fedu se tedy propíše jen do necelé poloviny zůstatků, a firma si ten poměr drží záměrně.
Interactive Brokers vyčíslil, že každých 25 bazických bodů mu přidá 81 milionů dolarů ročního úrokového výnosu. Margin úvěry mu za rok narostly o 67 %, počet účtů jen o 34 %, jenže právě tyhle půjčky z bilance mizí první, jakmile trh klesne.
Allstate spravuje portfolio za 87,8 miliardy dolarů, ze kterého čtyři pětiny nesou úrok. Příspěvek investičního výnosu k upravenému zisku na akcii se od roku 2022 zvedl ze 7,00 na 11,47 dolaru a na rozdíl od zbytku pětice firmě zůstane, i až Fed začne sazby zase snižovat.
U Ares Capital vyšplhaly nesplácené úvěry na 2,4 % portfolia a jádrový zisk 0,47 dolaru na akcii už čtvrtletní dividendu 0,48 dolaru sám nepokryje. Fond na to má polštář, který se ale dá vyčerpat.
Main Street Capital se obchoduje 67 % nad čistou hodnotou aktiv, zatímco Ares Capital nabízí podobnou sazbovou expozici prakticky za tuto hodnotu. Nejčitelnější mechanismus z celé pětice je zároveň ten nejdražší.
Jedna z takových firem inkasuje přes miliardu dolarů čistého úrokového výnosu za kvartál, a přesto jí marže z něj meziročně klesla. Druhá drží 56,9 miliardy dolarů klientské hotovosti, jejíž podíl na klientských aktivech se za rok scvrkl z 2,6 % na 2,2 %. Třetí zveřejňuje vlastní model, podle kterého přesně takový krok, jaký Fed právě udělal, přidá k jejímu ročnímu čistému investičnímu výnosu 5,2 milionu dolarů.
Předchozích dvanáct měsíců přitom hrálo proti nim. Sazby se od loňského září třikrát snižovaly a všem pěti to ubíralo z nejziskovějšího řádku výkazu.
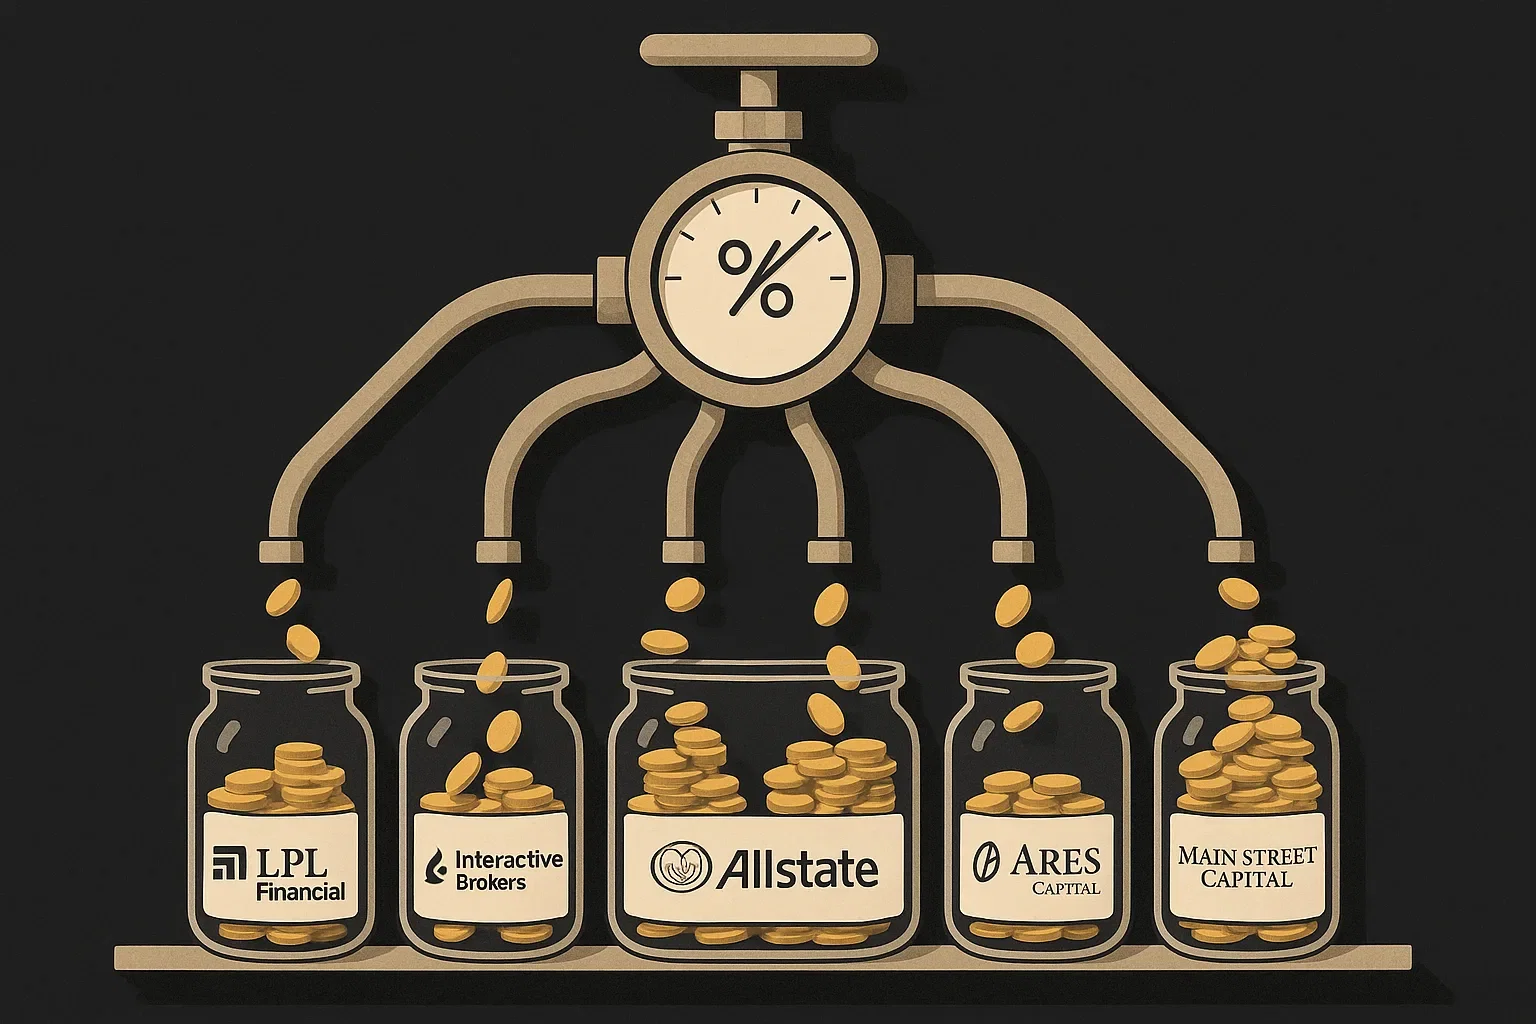
Rozhodnutí padlo 16. září 2026. Řeč je o pětici amerických finančních firem: Interactive Brokers $IBKR, LPL Financial $LPLA, Allstate $ALL, Ares Capital $ARCC a Main Street Capital $MAIN. Spojuje je jediné makroprostředí, ale každá z nich mění vysokou sazbu v příjem jiným kanálem. A u každé se ta výhoda láme v jiném bodě.
Jedna sazba, tři odlišné cesty do výsledovky
Interactive Brokers vykázal ve druhém čtvrtletí čistý úrokový výnos 1,06 miliardy dolarů, o 23 % víc než před rokem. Skoro celý ten přírůstek ale přinesla větší bilance, ne lepší sazba. Čistá úroková marže klesla na 1,93 % z 2,07 % a výnos z margin úvěrů na 4,10 % ze 4,67 %. Main Street Capital popsal totéž z druhé strany, když jako hlavní brzdu úrokového výnosu označil pokles benchmarkových sazeb na úvěrech s pohyblivou sazbou. Levnější peníze těmto firmám neubraly na objemu, ale na výnosu z každého dolaru. Jediná Allstate šla proti proudu a čistý investiční výnos jí vzrostl o 33,8 % na 1,01 miliardy dolarů. Zásluhu na tom ale neměla sazba Fedu, nýbrž to, že firma portfolio zvětšila a nakupovala do něj dluhopisy, které jí vyšší výnos uzamknou na delší dobu.
Kanály, kterými se sazba do výsledovky dostává, jsou tři a fungují každý jinak.
Brokeři. Interactive Brokers a LPL Financial vydělávají na hotovosti, která leží na klientských účtech, a na úvěrech, které klientům proti cenným papírům půjčují. Jejich příjmem je rozdíl mezi tím, co za peníze dostanou, a tím, co za ně klientovi zaplatí. Protiváha je zřejmá: klient si může říct o víc, nebo peníze odvést jinam.
Pojišťovna. Allstate inkasuje pojistné dřív, než vyplatí škody, a mezitím drží desítky miliard v dluhopisech. Vyšší sazba se k ní dostane až přes reinvestice, tedy postupně, jak starším papírům končí splatnost a firma je nahrazuje novými. Efekt je pomalý, zato trvalý. Krátkodobě navíc vyšší výnosy snižují tržní cenu už držených dluhopisů.
BDC. Ares Capital a Main Street půjčují středně velkým a menším firmám, převážně za pohyblivou sazbu navázanou na SOFR. Tak se označuje americká jednodenní referenční sazba zajištěná státními dluhopisy, která nahradila dřívější LIBOR a těsně sleduje sazbu Fedu. Vyšší SOFR znamená vyšší kupon, jakmile se úvěru podle smlouvy přenastaví sazba. Stejná sazba ale zvedá i úrokový účet dlužníka.
Rozdíl mezi těmi třemi kanály není akademický. Rozhoduje o tom, jak rychle se zářijové zvýšení objeví ve výsledcích, jak dlouho tam vydrží a co se stane, až se cyklus otočí zpátky dolů. U brokerů jde o týdny a efekt zmizí stejně rychle, jak přišel. U BDC o měsíc až čtvrtletí podle toho, kdy se úvěru mění sazba, zato s vedlejším účinkem na kvalitu portfolia. U Allstate o roky, protože portfolio se obměňuje postupně a vyšší výnos z něj zůstává i poté, co Fed začne sazby zase snižovat.