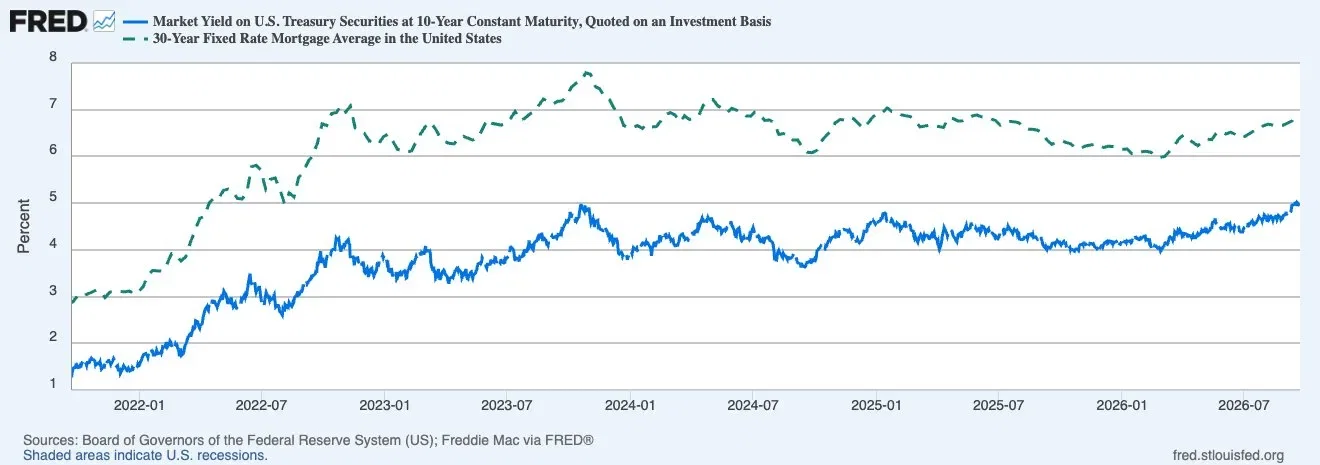
Randamentele obligațiunilor de stat pe 10 ani sunt la cel mai înalt nivel din 2007. Ipotecile din SUA sunt din nou peste 7%. Ce înseamnă asta pentru piețele de acțiuni?
Randamentul obligațiunii de stat pe 10 ani a sărit la 5,10%, cel mai mult din 2007. Ipoteca medie pe 30 de ani din SUA a reacționat imediat și este la 7,12%, cel mai mult din mai bine de doi ani. Declanșatorul a fost paradoxal o veste bună, mai exact indicele PMI.
PMI funcționează ca un sondaj al stării de spirit din companii. În fiecare lună întreabă sute de manageri de achiziții despre lucruri simple: Comandați mai mult sau mai puțin? Angajați oameni? Vă cresc prețurile?
Din răspunsuri rezultă un singur număr:
XY > 50 = economia crește
XY < 50 = economia încetinește
De ce este atât de important? Pentru că vine mai devreme decât statisticile oficiale. PIB-ul îl aflăm cu o întârziere de câteva luni, dar managerii văd schimbările primii. Când companiile nu mai comandă, este de obicei primul semnal de încetinire. Iar când încep să scumpească, de obicei apare curând și în inflația totală.
De data aceasta PMI a fost la 58,4 puncte, piața se aștepta la 55. Companiile americane cresc cel mai rapid din ultimii cinci ani. În același sondaj recunosc însă că le cresc costurile cel mai rapid din ultimii patru ani și că le transferă fără probleme în prețuri. Pentru Fed și piața obligațiunilor, tocmai această a doua parte este cea importantă.
Și aici este esențialul. După creșterea ratelor de către Fed, randamentele pe termen lung rămân de obicei calme, pentru că piața crede că banca centrală are inflația sub control.
Acum se întâmplă invers. Capătul scurt al curbei este controlat de Fed, capătul lung este controlat de încrederea care slăbește.
Investitorii cer o compensație mai mare pentru că împrumută guvernul american pe termen lung. Economia merge la capacitate maximă, deficitele sunt uriașe și inflația nu vrea să revină la țintă. Ipotecile sunt doar primul loc unde oamenii o resimt. După randamentul pe 10 ani se evaluează companiile, se refinanțează datoriile și se decid investițiile. Este prețul capitalului pentru întreaga economie.
Piața spera la revenirea banilor ieftini. Aceste date nu o susțin. Când economia puternică împinge randamentele în sus, Fed nu are spațiu să dea înapoi.
Acțiunile își păstrează deocamdată câștigurile și povestea din jurul AI. Însă fiecare punct zecimal la obligațiuni ridică ștacheta pe care acțiunile trebuie să o sară. Când randamentul fără risc va concura serios cu acțiunile, capitalul va începe să se mute.