


Jedna z najsilniejszych pozycji monopolistycznych otrzymuje kolejny cios. A akcja reaguje 20% spadkiem.
Fair Isaac $FICO dziś mocno spada po kolejnej istotnej zmianie na amerykańskim rynku hipotecznym. Szef FHFA Bill Pulte ogłosił, że Fannie Mae i Freddie Mac przejdą na jeden wspólny system oceny, w którym VantageScore 4.0 zostanie umieszczony obok Classic FICO.
Dlaczego to ważne?
Jeszcze kilka tygodni temu VantageScore był przy wycenie hipotek dyskryminowany. Aby klient znalazł się w tym samym przedziale cenowym co przy FICO score 780+, potrzebował przy VantageScore score 800+. W praktyce istniał więc 20-punktowy handicap, który zmniejszał motywację firm hipotecznych do przechodzenia na konkurencję.
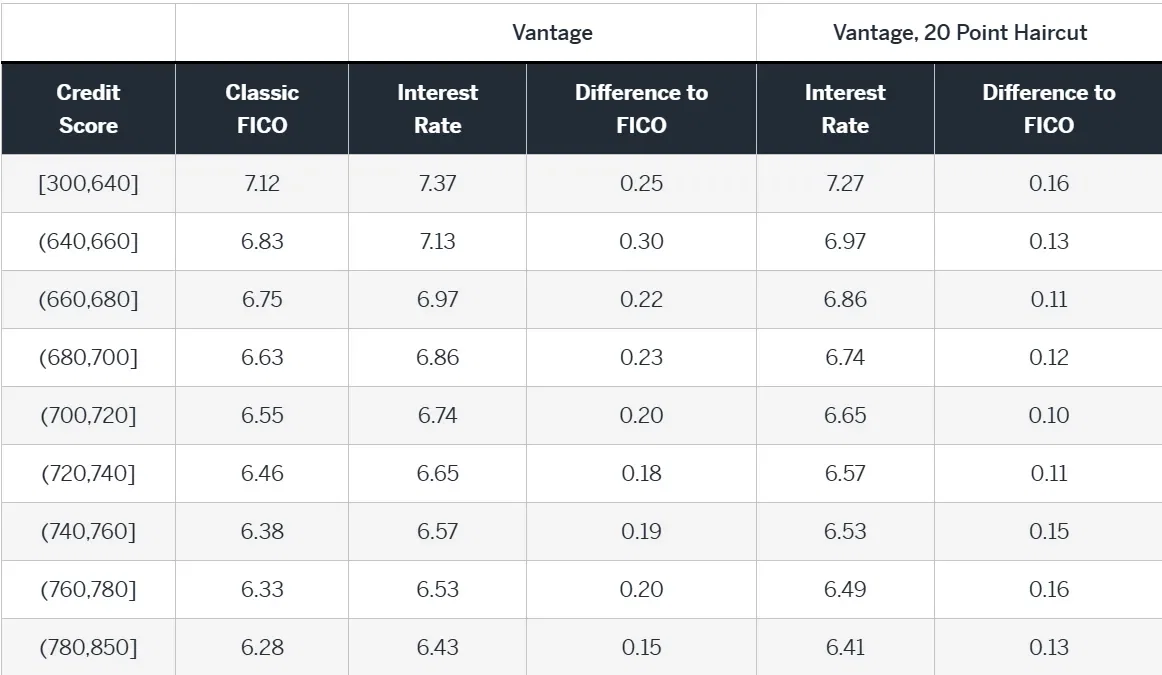
Dane z fazy pilotażowej jednocześnie pokazywały, że nawet po uwzględnieniu 20-punktowej korekty stawki przy VantageScore w poszczególnych przedziałach scoringowych były o około 10 do 20 punktów bazowych wyższe niż przy FICO.
Nowy jednolity system ma usunąć tę 20-punktową niekorzyść. Dokładne szczegóły techniczne ani data wejścia w życie nie zostały jednak jeszcze przez Fannie Mae i Freddie Mac opublikowane. Dlatego nie twierdziłbym jeszcze, że nowy system definitywnie ustali najwyższy przedział VantageScore na 780+. Kierunek zmiany jest jednak jasny...VantageScore ma otrzymać porównywalne warunki z Classic FICO.
A to nie wszystko. Rocket Mortgage ogłosił, że od Q4 zacznie używać VantageScore jako preferowanego modelu przy wszystkich hipotekach, przy których ten model jest dozwolony. To jest ważne, ponieważ nie chodzi już tylko o możliwość skorzystania z konkurencji. Jeden z największych dostawców hipotek zaczyna go używać jako domyślnego wyboru.
Dla FICO jest to problem głównie ze względu na ekonomikę segmentu Scores. W ostatnim kwartale przyniósł on 459 milionów dolarów z łącznych 674 milionów dolarów przychodów i osiągnął niewiarygodną 91% marżę operacyjną. Firma jednocześnie podała, że 49% wzrost przychodów B2B ze scoringu napędzała głównie wyższa cena hipotecznych ocen kredytowych. Czyli rynek dziś reaguje nie tylko na ryzyko spadku wolumenu. Przewartościowuje głównie siłę cenową, która była jedną z najcenniejszych cech całego biznesu FICO.
Jeszcze jedna ważna uwaga dotycząca cen. VantageScore jest dostępny przez Experian za 0,99 USD za jedną ocenę hipoteczną, podczas gdy Classic FICO ma przy klasycznym modelu cenę 10 USD za ocenę. Nie jest to jednak całkowicie porównanie 1:1, ponieważ FICO oferuje również alternatywny bezpośredni model licencyjny za 4,95 USD za ocenę plus opłatę przy finansowaniu kredytu.
Jak na to patrzę?
$FICO prawdopodobnie nie straci swojego biznesu z dnia na dzień. Ma budowaną przez dziesięciolecia pozycję, mnóstwo integracji, a ponadto nie jest zależny tylko od hipotek. Jego oceny kredytowe są używane również przy kartach kredytowych, samochodach czy pożyczkach osobistych.
Ale jego historia inwestycyjna zmienia się z „praktycznie obowiązkowego produktu z ekstremalną siłą cenową” na „dominujący produkt, który po raz pierwszy musi realnie konkurować o wolumen i cenę”. A to może oznaczać niższą wielokrotność, dopóki nie zobaczymy, ile rynku VantageScore faktycznie przejmie.
Obserwowałbym głównie udział nowych hipotek sprzedawanych Fannie Mae i Freddie Mac, przy których zacznie być używany VantageScore. To powie nam o wiele więcej niż sam dzisiejszy prawie 20% spadek.
Macie w portfelu akcje $FICO?
