


5 firem, které z každého dolaru tržeb vytěží neobvykle hodně hotovosti

Pět firem z pěti odlišných odvětví, od projekčního softwaru po farmacii, přeměňuje na volné cash flow 23 až 42 centů z každého dolaru tržeb. U některých tuto schopnost vytváří struktura podnikání, u jiných jediný produkt, regulatorní výsada nebo disciplína při akvizicích. Právě tento rozdíl určuje, jak trvanlivá je jejich hotovost, a vysvětluje, proč akcie všech pěti za rok ztratily 27 až 62 %.
Klíčové body
Provozní cash flow všech pěti firem dosahuje 32 až 42 % tržeb.
Rozdíly ve FCF marži vznikají téměř výhradně v kapitálových výdajích.
Sektor vysvětluje jen část výsledku, rozhoduje obchodní model.
Nejcennější je udržitelná cenová síla a vysoká návratnost kapitálu.
Management rozhoduje hlavně o tom, jak se vytvořená hotovost využije.
Výkaz zisku a ztráty zachycuje, kolik firma vydělala podle účetních pravidel. Výkaz peněžních toků zachycuje, kolik peněz jí skutečně zůstalo. U většiny společností se obě čísla příliš neliší, u některých se však rozcházejí natolik, že účetní zisk vypovídá o skutečné ekonomice podnikání jen zčásti. Pro dlouhodobého akcionáře je podstatná právě hotovost, protože z ní se financují dividendy, zpětné odkupy i akvizice a nelze ji vylepšit volbou účetní metody. Samotná výše hotovostní marže však nestačí. Stejné číslo může vzniknout z trvalé konkurenční výhody i z jednoho mimořádně dobrého roku, ze silné pozice na trhu i z odložených investic. Rozhodující je proto, z čeho hotovost plyne a jak dlouho ji lze v podobné výši očekávat.
Od tržeb k hotovosti: pět pater ziskovosti
Tvrzení, že firma „z každého dolaru tržeb vytěží hodně hotovosti“, znamená vysoký poměr volného cash flow (FCF) k tržbám. Cesta k tomuto číslu vede přes několik pater, z nichž každé odfiltruje jinou skupinu nákladů:
Hrubá marže (hrubá marže) ukazuje, kolik zůstane z tržeb po odečtení přímých nákladů na výrobu nebo dodání produktu. U softwaru to bývá přes 90 %, u výrobní firmy často 20 až 40 %.
Provozní marže (provozní marže, EBIT marže) odečítá navíc výzkum a vývoj, prodej, marketing a administrativu včetně odpisů. Je to nejlepší účetní měřítko ekonomiky samotného podnikání.
Čistá marže (čistá marže) zohledňuje úroky, daně a jednorázové položky. Proto ji snadno zkreslí prodej majetku, odpis goodwillu nebo úrokový výnos z hotovosti.
Marže provozního cash flow (OCF marže) nahrazuje účetní zisk skutečnými peněžními toky. Přičítá nepeněžní náklady (odpisy, odměny v akciích) a zohledňuje změnu pracovního kapitálu, tedy pohledávek, zásob, závazků a záloh od zákazníků.
Marže volného cash flow (FCF marže) odečítá od provozního cash flow kapitálové výdaje (capex), tedy investice do budov, strojů, pozemků nebo aktivovaného softwaru. Výsledek je hotovost, kterou může firma vyplatit akcionářům, použít na akvizice nebo splatit dluh.
Vztah mezi patry lze zjednodušeně zapsat takto: FCF = čistý zisk + odpisy a další nepeněžní náklady - nárůst pracovního kapitálu - kapitálové výdaje. Poměru FCF k čistému zisku (nebo k EBIT po zdanění) se říká konverze hotovosti (cash conversion). Hodnota nad 100 % znamená, že firma vytváří více peněz, než vykazuje zisku.
Dvě firmy se stejnými tržbami
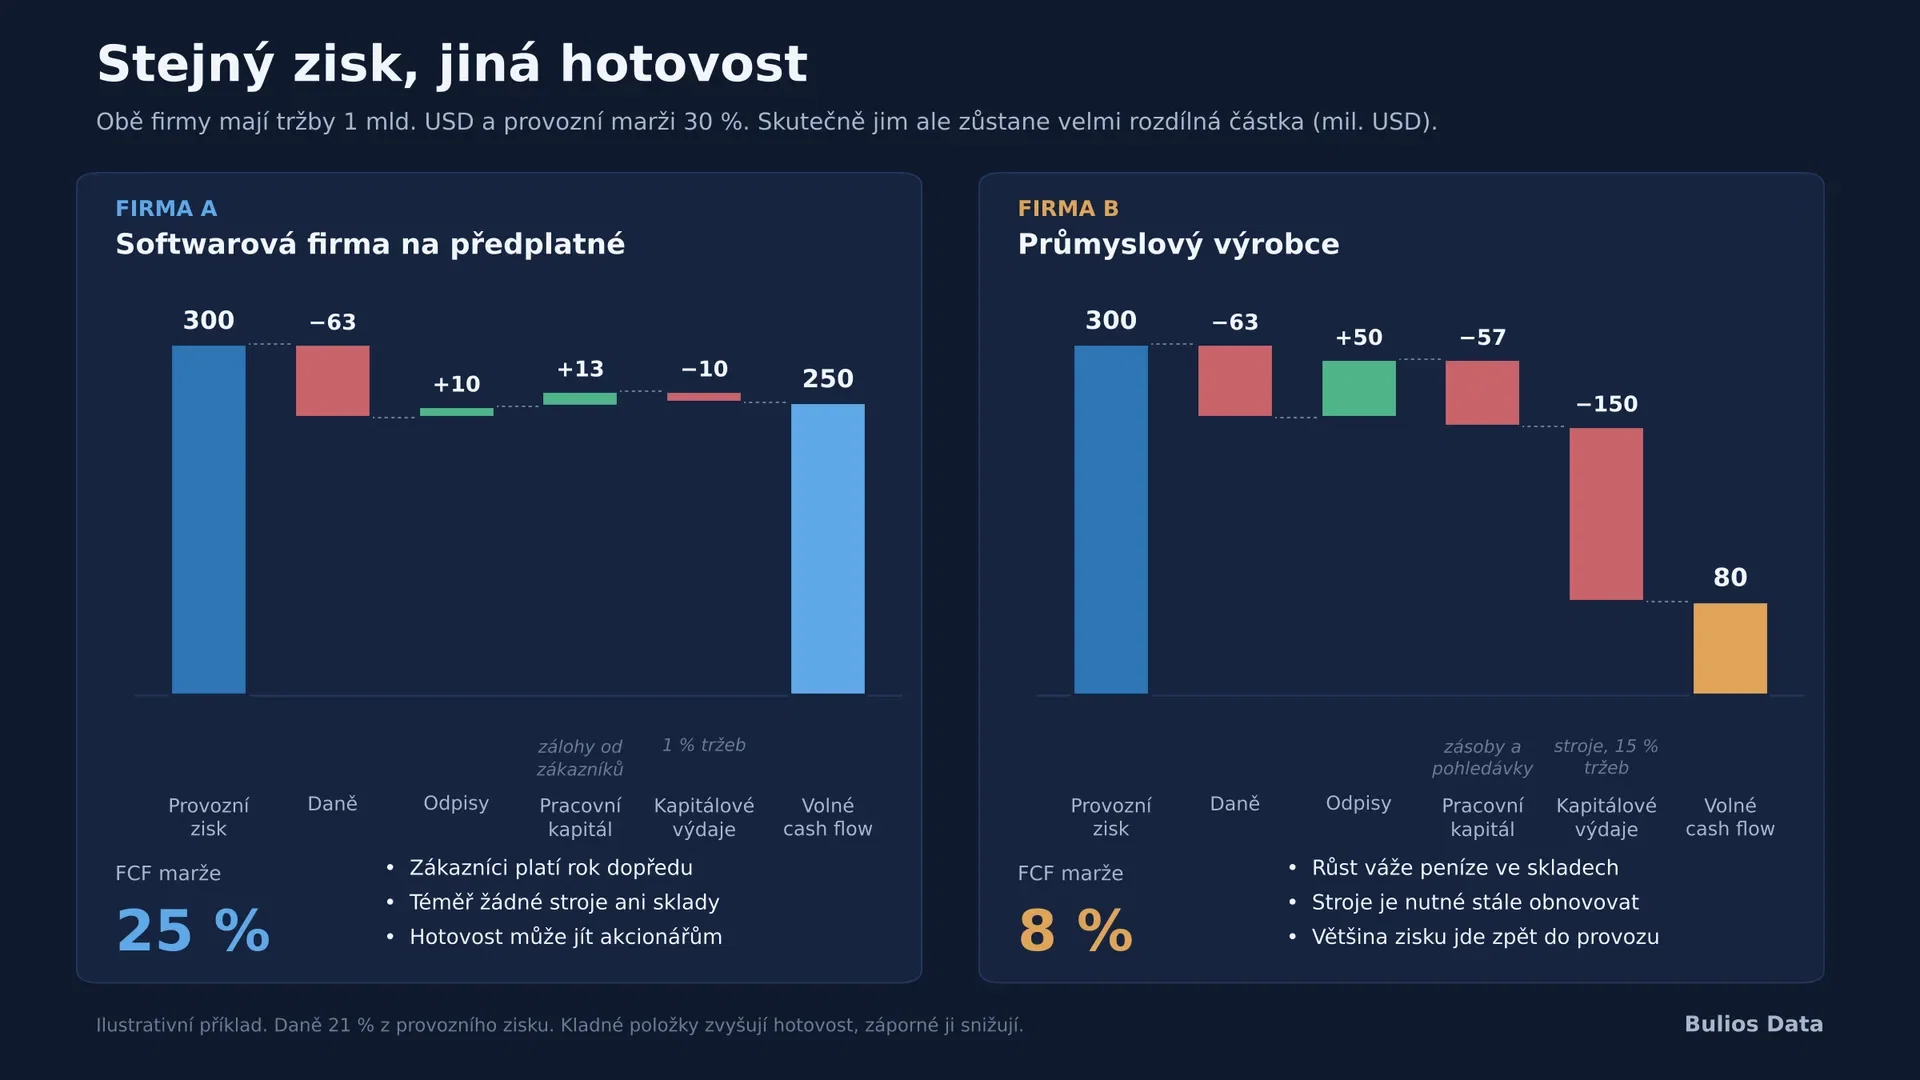
Firma A i firma B mají tržby 1 mld. USD a obě vykazují provozní marži 30 %. Firma A je softwarová společnost na předplatné: zákazníci platí rok dopředu, takže se jí v rozvaze hromadí přijaté zálohy, odpisy jsou zanedbatelné a kapitálové výdaje tvoří 1 % tržeb. Po zaplacení daní jí zbyde FCF 250 mil. USD. Firma B je průmyslový výrobce. Na každý dolar růstu musí vázat peníze v zásobách a pohledávkách a na udržení výroby investuje 15 % tržeb do strojů. Při stejném účetním zisku jí zbyde FCF 80 mil. USD.
Z pohledu výsledovky vypadají obě firmy totožně. Ekonomicky jsou odlišné: firma A může zbylou hotovost rozdělit akcionářům nebo ji reinvestovat jinde, zatímco firma B musí většinu zisku vložit zpět do vlastního provozu, jen aby udržela současnou velikost. Pro dlouhodobého akcionáře proto není rozhodující samotný růst tržeb, ale kolik hotovosti z tohoto růstu skutečně zůstane a s jakou návratností ji lze znovu investovat.
Vyšší FCF marže přitom automaticky neznamená lepší firmu. Firma B může mít vysoké kapitálové výdaje proto, že staví kapacity s návratností 25 %. Firma A může mít vysoké FCF jen díky tomu, že platí zaměstnance akciemi, které FCF vůbec nezachytí.
Sektor, obchodní model, nebo management?
Vysokou tvorbu hotovosti lze rozložit do tří vrstev. Sektor určuje výchozí podmínky: software potřebuje minimum fyzického kapitálu, farmacie má vysoké hrubé marže chráněné patenty, logistika a výroba jsou kapitálově náročné. Obchodní model rozhoduje, jak firma v rámci sektoru vydělává: zda má opakující se tržby, zda zákazníci platí předem, zda jsou náklady na změnu dodavatele vysoké, zda funguje síťový efekt a zda tržby rostou rychleji než náklady. Management pak ovlivňuje alokaci kapitálu, cenovou politiku, disciplínu v kapitálových výdajích a návratnost akvizic.
Užitečný myšlenkový test zní takto: pokud by stejnou firmu převzalo průměrné vedení, zůstala by její konverze hotovosti stejně vysoká? Pokud ano, jde o strukturální vlastnost podnikání. Pokud ne, platí investor za schopnosti konkrétních lidí, které nemusí být trvalé.