


Tato firma vyplácí přes 8 % dividendu už 56 let v řadě. Proč ji skoro nikdo nezná?

Zvyšuje dividendu už 56 let v řadě a její výnos právě vyšplhal nad 8,5 %, nejvýše za celou poslední dekádu. Nevyrábí cigarety, zpracovává tabákový list pro ty, kdo je vyrábějí. Přesně teď jí ale propadly objemy i zisk a banky jí uvolnily kovenanty. Platí trh tak vysoký výnos za přehlížení, nebo za riziko?
Klíčové body
Dividendová série je skutečná. Universal Corporation oznámila v květnu 2026 již 56. zvýšení v řadě a dividendu zvyšuje nepřerušeně od roku 1971. Roční výplata činí 3,32 USD na akcii.
Výnos nad 8,5 % je historickou anomálií. Průměr let 2017 až 2026 se pohyboval kolem 5,4 % a nikdy nepřekročil 7 %. Dnešní úroveň vznikla propadem ceny o 27 % za rok 2026, nikoli zvýšením dividendy.
Dividenda není krytá volným peněžním tokem. Za fiskální roky 2023 až 2026 vytvořila firma kumulovaně 139 mil. USD volné hotovosti a vyplatila 317 mil. USD dividend. Rozdíl financoval dluh.
Banky už riziko zohlednily. V říjnu 2026 firma uvolnila kovenant maximálního čistého zadlužení z 3,00× na 3,75×. Od 30. června 2027 se limit vrací na 3,00×, což je nejkonkrétnější datum celého příběhu.
Diverzifikace mimo tabák zatím nefunguje. Segment Ingredients tvoří 12 % tržeb, ve fiskálním roce 2026 odepsal celý goodwill akvizice Shank's za 41,1 mil. USD a letos je v provozní ztrátě.
Mezi akciemi s dividendovým výnosem nad 8 % se obvykle nacházejí firmy v potížích. Trh takový výnos nenabízí ze štědrosti, nabízí ho jako kompenzaci za riziko. Universal Corporation $UVV je proto zajímavým případem: zvyšuje dividendu nepřerušeně od roku 1971, patří tedy do nejužší skupiny dividendových králů, a přesto její akcie k 9. listopadu 2026 uzavřely na 38,71 USD, nejníže za více než pět let. Výnos se tím dostal na 8,58 %.
Firma přitom není tím, co si investor pod pojmem tabáková akcie představí. Nevlastní žádnou cigaretovou značku a neprodává nic konečnému spotřebiteli. Je prostředníkem mezi stovkami tisíc pěstitelů a šesticí globálních výrobců tabákových produktů.
Kdo je Universal Corporation
Mezi pěstitelem a výrobcem cigaret
Společnost vznikla v Richmondu ve Virginii po rozpadu monopolu American Tobacco Company v roce 1911, kdy Jacquelin P. Taylor spojil šest nezávislých obchodníků s listem. Firma sama datuje svůj hlavní předmět podnikání od inkorporace ve Virginii v roce 1918, některé zdroje uvádějí rok 1886. V listopadu 2027 oslaví sto let na newyorské burze. Působí ve více než třiceti zemích a zaměstnává asi 25 tisíc lidí.
Model stojí na jedné funkci: přeměnit zelený list od zemědělce na standardizovanou surovinu, kterou výrobce cigaret nakupuje po mnoho let v konstantní kvalitě. Universal uzavírá s pěstiteli kontrakty, financuje jim vstupy, poskytuje agronomickou podporu, list vykupuje, suší, odžilňuje, míchá, balí, skladuje a odesílá. Příjmy plynou z prodeje zpracovaného tabáku a ze zpracování listu pro třetí strany, které si surovinu nakoupily samy. Druhá část má vyšší marži, protože nenese cenové riziko.
Proč chybí cenová síla
Zásadní rozdíl proti výrobcům jako $PM, $BTI nebo $MO spočívá v absenci spotřebitelské značky, a tedy i cenové síly. Philip Morris kompenzuje klesající objemy zdražováním, protože kuřák zůstává loajální krabičce. Universal takovou páku nemá. Cena vychází z nabídky a poptávky po zemědělské komoditě a z vyjednávací pozice vůči šesti zákazníkům, kteří podle výroční zprávy za fiskální rok 2026 tvoří dohromady asi 60 % konsolidovaných tržeb: Altria Group, British American Tobacco, China Tobacco International, Imperial Brands, Japan Tobacco a Philip Morris International. Samotný Philip Morris znamenal tržby okolo 620 mil. USD, Imperial Brands přibližně 400 mil. USD.
Výsledkem je podnikání s hrubou marží mezi 17 a 19 % a provozní marží tabákového segmentu pod 10 %, tedy řádově jinde než u výrobců cigaret s maržemi nad 40 %. Universal není ziskovější firmou v lepší části hodnotového řetězce, je agronomickým a logistickým poskytovatelem služeb.
Kde leží skutečná výhoda
Výhoda existuje, ale je obranná. Globální výrobce potřebuje stabilní směs listů z desítek zemí v konzistentní kvalitě každý rok. Postavit od nuly síť výkupních stanic, zpracovatelských závodů, agronomů a vztahů s pěstiteli ve třiceti zemích je nákladné a obtížně obhajitelné v době klesajících objemů. Výrobci proto výkup neintegrují a soustřeďují jej u několika prověřených partnerů. Universal navíc drží 49% podíl ve společnosti Socotab, významném obchodníkovi s orientálním tabákem. Tato výhoda však chrání tržní podíl, nikoli marži. Při celosvětovém přebytku listu nemá firma čím zabránit poklesu cen, protože jejím zákazníkům se vyplatí čekat.
Dividenda: 56 let a výnos nad 8 %
Co historie dokazuje a co ne
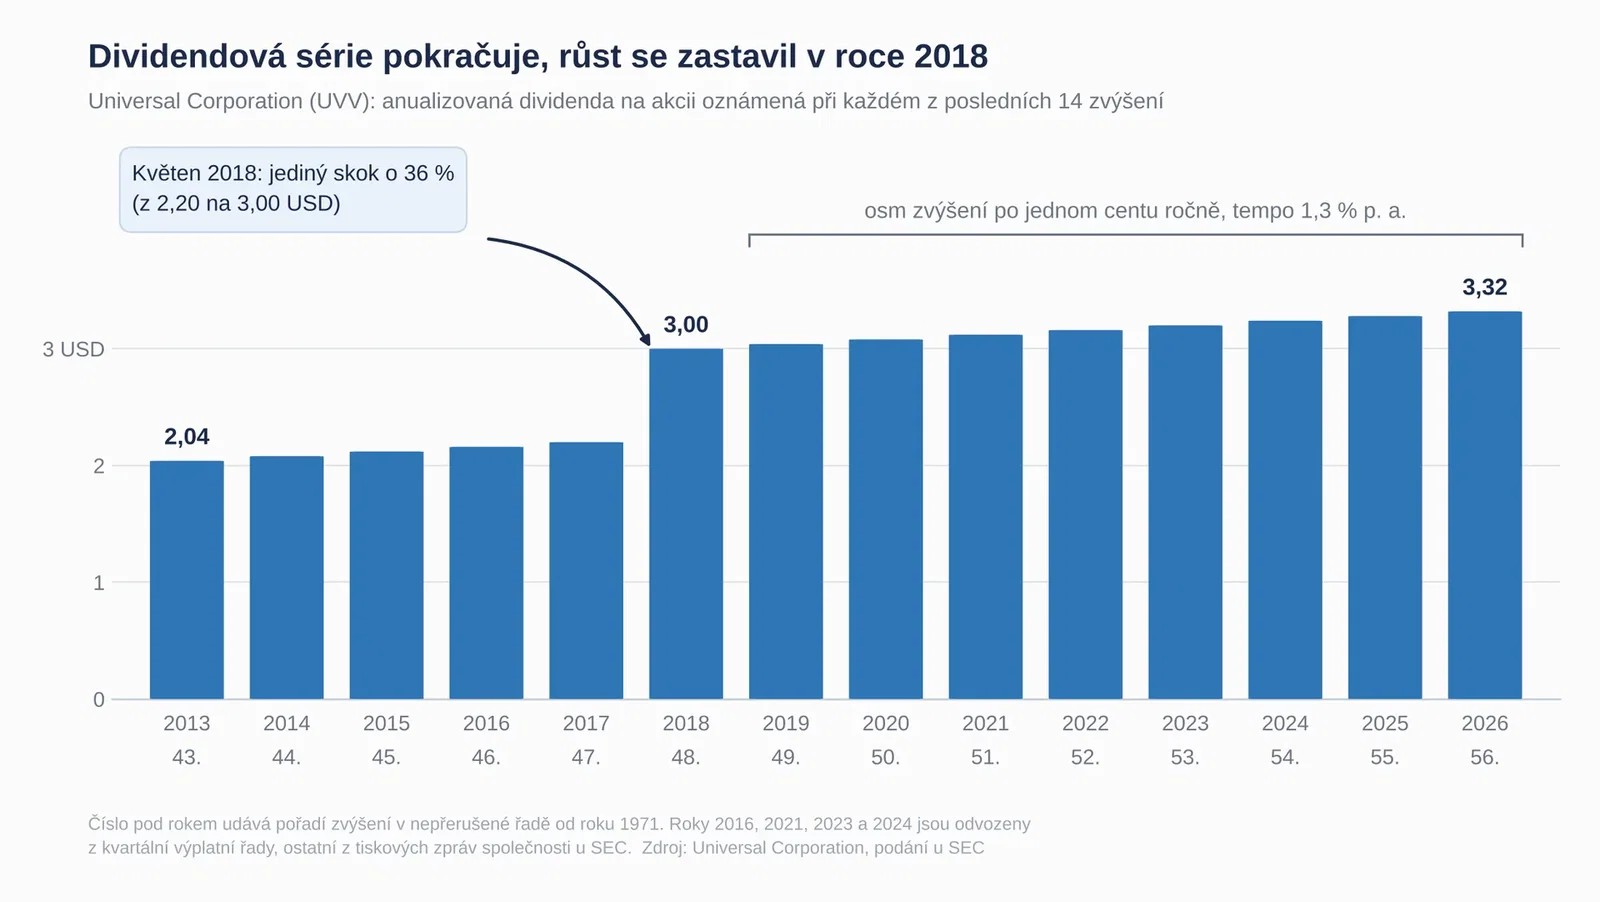
Tvrzení o 56 letech obstojí. Firma oznámila 56. zvýšení v květnu 2026 a potvrdila je i na hovoru k výsledkům druhého čtvrtletí fiskálního roku 2027. Řada je dohledatelná zpětně v tiskových zprávách u SEC: 44. zvýšení v roce 2014, 49. v roce 2019, 50. v roce 2020 a 52. v roce 2022. Je nutné rozlišit dvě tvrzení, která se v médiích mísí: nepřerušená výplata dividendy trvá podstatně déle, nepřerušené každoroční zvyšování 56 let.
Historie dokazuje disciplínu a prioritu, kterou management dividendě přisuzuje. Finanční ředitel Steve Diel ji označil za jeden ze čtyř pilířů alokace kapitálu vedle investic do tabáku, rozvoje ingrediencí a odkupů akcií. Nedokazuje však bezpečnost výplaty. Dlouhá série naopak vytváří tlak: management, který 56 let nepřerušil růst, má silnou motivaci dividendu udržet i v roce, kdy by ji ekonomika podnikání neobhájila. To vede k financování výplaty dluhem.
Tempo růstu je symbolické
Kvartální dividenda vzrostla z 0,78 USD v roce 2021 na 0,83 USD v roce 2026, tedy o jediný cent ročně, což odpovídá tempu kolem 1,2 % a hluboko pod inflací. Roční dividenda činila 2,08 USD po zvýšení v listopadu 2014 a 3,32 USD dnes, tedy složené tempo okolo 4 % za dvanáct let. Téměř celý růst však proběhl v jediném kroku: v květnu 2018 firma v rámci nové strategie alokace kapitálu zvýšila dividendu skokově o 36 % na 3,00 USD ročně. Od té doby roste tempem 1,3 %. Universal tedy není akcií s rostoucím příjmem, je akcií s vysokým, ale prakticky statickým příjmem.
Jak výjimečný je dnešní výnos
Průměrný roční dividendový výnos dosahoval 3,5 % v roce 2017, 5,2 % v roce 2019, 6,9 % v roce 2020 během pandemického výprodeje, 6,0 % v roce 2023 a 6,2 % v roce 2026, se čtyřletým průměrem okolo 6,0 %. Dnešních 8,58 % leží přibližně dva a půl procentního bodu nad normou a nad hodnotami z paniky roku 2020. Klíčové je, čím výnos vznikl. Nikoli zvýšením dividendy, ta vzrostla o 1,2 %, nýbrž propadem ceny z 52,74 USD na začátku roku 2026 na 38,71 USD, tedy o 26,8 %. Vysoký výnos je matematickým důsledkem špatného roku.
Pro ilustraci síly vstupního výnosu platí jednoduchá aritmetika: při výnosu 8,58 % a nezměněné ceně i výplatě by samotné dividendy vrátily vloženou částku přibližně za dvanáct let a při reinvestici za stabilních podmínek by se pozice zdvojnásobila za necelých devět let. Jde o vlastní propočet, nikoli o prognózu. Slabé místo je zřejmé: pokles ceny o 26,8 % za jediný rok smazal více než tři roky dividendového příjmu. Vysoký výnos chrání investora pouze tehdy, pokud cena neklesá rychleji, než dividenda vyplácí.
Hospodaření za posledních pět let
Cyklus, který vypadal jako růst
Tržby vzrostly z 2,10 mld. USD ve fiskálním roce 2022 na 2,95 mld. USD ve fiskálním roce 2025 a ve fiskálním roce 2026 mírně klesly na 2,92 mld. USD. Růst byl téměř celý cenový. Trh prošel klasickým zemědělským cyklem: nedostatek suroviny v letech 2023 a 2024 vyhnal ceny zeleného tabáku na mimořádné úrovně, vysoké ceny přilákaly pěstitele a výsledkem byly extrémně velké sklizně ve fiskálních letech 2026 a 2027.
Podle výsledků za fiskální rok 2026 vzrostl vykázaný provozní zisk ze 160,3 mil. USD ve fiskálním roce 2022 na 232,8 mil. USD ve fiskálním roce 2025 a poté spadl na 168,5 mil. USD. Očištěný provozní zisk, který vylučuje restrukturalizační a odpisové položky, činil ve stejných dvou letech 243,4 a 211,3 mil. USD. Čistý zisk připadající akcionářům se propadl z 95,0 na 32,6 mil. USD, tedy o 66 %, a zředěný zisk na akcii z 3,78 na 1,30 USD. Za propadem stojí odpisy zásob za 52,0 mil. USD, převážně tmavého vzduchem sušeného tabáku bez obalové kvality, a nepeněžní odpis celého goodwillu akvizice Shank's za 41,1 mil. USD. První položka vypovídá o tom, že firma nakoupila surovinu za ceny, které trh nepotvrdil, druhá o tom, že management sám připustil přeplacení jedné ze tří akvizic.