Coca-Cola | Q1 2026: Tržby rostou o 12 %, marže i zisk na akcii o 18 %

Coca-Cola vstoupila do roku 2026 ve velmi silné formě. Globální prodeje v jednotkách (unit case volume) vzrostly o 3 %, čisté tržby o 12 % na 12,5 mld. USD a organické tržby o 10 %, přičemž firma překonala tržní očekávání zhruba o 300 mil. USD. Kombinace osmiprocentního růstu prodeje koncentrátů a dvouprocentního růstu ceny/mixu ukazuje, že Coca-Cola umí po období agresivních cenových kroků dál růst jak objemem, tak hodnotou.
Ještě viditelnější je zlepšení ziskovosti. Provozní zisk vzrostl o 19 %, provozní marže se posunula z 32,9 % na 35,0 % a čistý zisk na akcii stoupl o 18 % na 0,91 USD, respektive 0,86 USD na srovnatelné (non‑GAAP) bázi.
Výsledky Q1 2026
Za první čtvrtletí 2026 Coca-Cola $KO reportuje:
čisté tržby 12,5 mld. USD (+12 % y/y)
organické tržby +10 % (analytici čekali cca +7 %)
globální unit case volume +3 %, tažené Čínou, USA a Indií
růst prodeje koncentrátů o 8 % a zlepšení ceny/mixu o 2 %
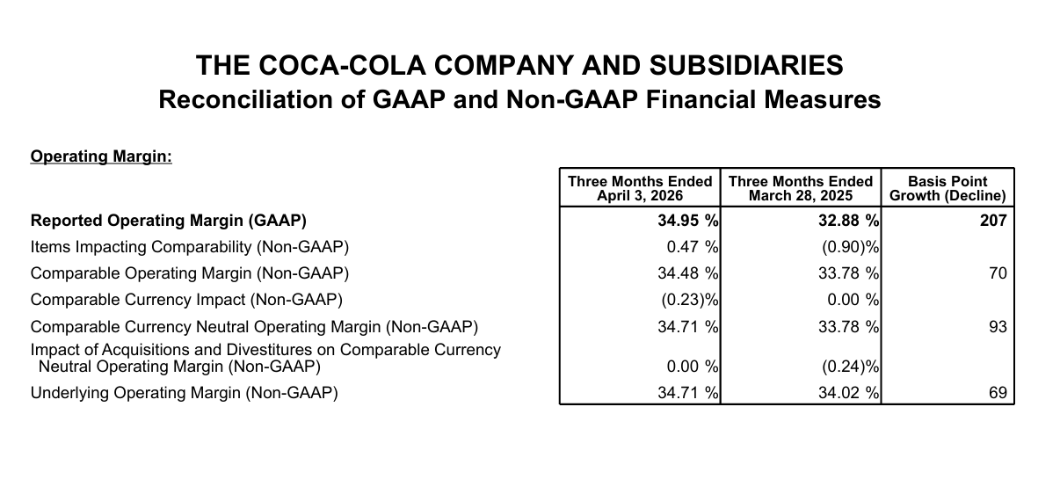
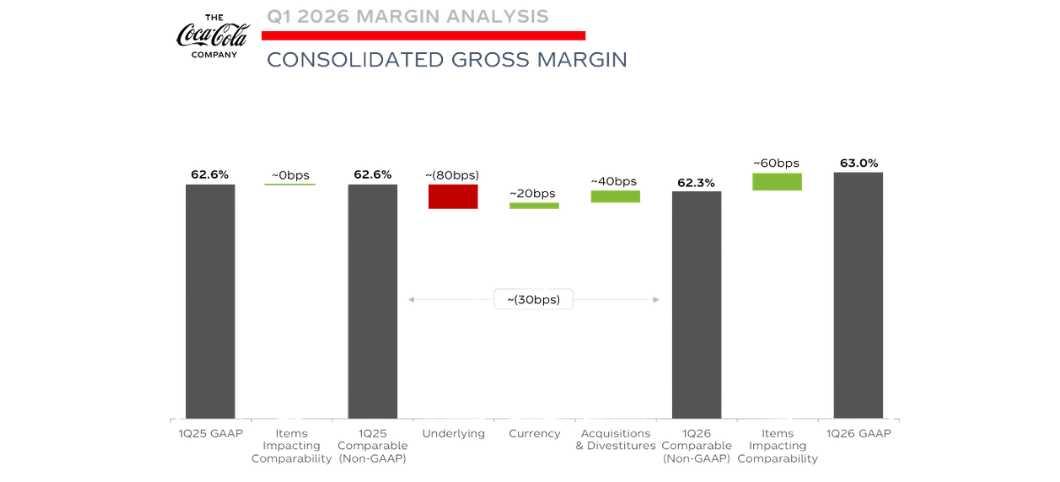
Provozní marže se zlepšila z 32,9 % na 35,0 %, srovnatelná (non‑GAAP) marže z 33,8 % na 34,5 %. Růst provozního zisku o 19 % je kombinací silných tržeb, lepší nákladové disciplíny a příznivého kurzu, který přidává asi jeden procentní bod.
Čistý zisk na akcii (EPS) vzrostl o 18 % na 0,91 USD, zatímco srovnatelný EPS byl 0,86 USD. V obou případech EPS těží i z měnového vlivu, který přidává k růstu zhruba 3–6 procentních bodů, ale i po jeho odfiltrování jde stále o dvouciferné zvýšení. To je důležité: růst ziskovosti nestojí jen na kurzech nebo účetních položkách, ale na reálném byznysu.
Cash flow z provozu v Q1 dosáhlo 2,0 mld. USD, volný cash flow 1,8 mld. USD. To je typický obraz Coca‑Coly: i při relativně slabším sezónním kvartálu generuje velmi solidní hotovost, z níž financuje dividendu, investice a odkupy.
Komentář vedení
Nový CEO Henrique Braun popisuje Q1 jako „silný start roku“, který staví na třech pilířích: být blízko spotřebiteli, exekuce na lokální úrovni a schopnost řídit komplexitu globálního portfolia. Zdůrazňuje, že i v prostředí, kde ceny nápojů jsou globálně na rekordních úrovních, Coca‑Cola dokáže udržet růst jak objemu, tak tržeb.
Vedení mluví o „více vybalancovaném růstu“: po období, kdy velkou část růstu tahaly ceny, chce firma víc stavět na objemu a mixu - tedy na tom, že přivede nové konzumenty, nové produkty a nové formáty obalů, a teprve na tom stavět hodnotu.
Braun také zmiňuje, že Coca‑Cola cílí na „kulturně významné momenty“ - čínský nový rok, Ramadán, karneval v Brazílii, March Madness v USA - a propojuje je s digitálními kampaněmi, AI a personalizovaným marketingem. To není jen pěkná marketingová řeč: firma přímo říká, že díky tomu zvýšila počet týdenních konzumentů a globálně získala hodnotový podíl v NARTD (nealkoholické ready-to-drink nápoje).
Regiony a produktové mixy
Výsledky podle regionů:
EMEA: tržby +13 %, organické +11 %, objem +2 %, cena/mix +5 %. Ziskovost rostla dvouciferně, firma získala podíl v Německu a Nigérii.
Latinská Amerika: tržby +14 %, organicky +9 %, objem +1 %, cena/mix +1 %. Vyšší tržby i ziskovost, podporované silnými pozicemi v Brazílii a Argentině.
Severní Amerika: tržby +12 %, organicky +12 %, objem +4 %, cena/mix +1 %. Zisk z provozu v regionu vzrostl o 20 %, srovnatelně o 17 % díky silné exekuci a nákladové disciplíně.
Asie Pacifik: tržby +6 %, organicky +5 %, objem +5 %, cena/mix −6 %. Region rostl objemově, ale firma zde musela víc pracovat s cenou a dostupností, takže marže jsou pod větším tlakem.
Z hlediska kategorií si nejlépe vede Coca‑Cola Zero Sugar, která v Q1 vyrostla o 13 % napříč všemi regiony.
Dlouhodobá čísla
Tržby rostou čtyři roky v řadě: zhruba z 38,7 mld. USD v roce 2021 na 47,1 mld. USD v roce 2024. To znamená kumulativní nárůst kolem 22 %, ale tempo se postupně zpomalilo - po silných 11 % v roce 2022 přišlo cca 6 % v roce 2023 a necelá 3 % v roce 2024. Firma tedy stále roste, jen už nezrychluje, spíš jede ve stabilním, nízkém jednociferném pásmu, které je pro zralý globální brand docela typické.
Hrubý zisk roste rychleji než samotné tržby: zhruba z 23,3 mld. USD na 28,7 mld. USD. To znamená, že hrubá marže se postupně zlepšuje - Coca‑Cola dokáže zvyšovat cenu, posouvat mix směrem k produktům s vyšší marží a zároveň držet pod kontrolou přímé náklady. Zjednodušeně: z každého dolaru tržeb jí zůstává v hrubém zisku o něco víc než před pár lety.
Provozní zisk je ale trochu jiný příběh. Ten se od roku 2021 drží v pásmu 10–11,3 mld. USD, ale v roce 2024 klesá z 11,3 na 10,0 mld. Přitom hrubý zisk dál roste. To znamená, že problém není „nahoře“ (ceny, objemy), ale „mezi“ - v provozních nákladech.
Na čisté úrovni je obrázek překvapivě klidný. Čistý zisk se pohybuje kolem 9,5–10,7 mld. USD, bez velkých výkyvů. EPS leží cca mezi 2,2 a 2,5 USD. Vidíme tam jeden silnější rok (2023), kdy EPS vyskočil díky kombinaci vyššího zisku a mírně nižšího počtu akcií, a 2024, kde EPS lehce klesá i přes stále velmi slušná absolutní čísla.
Výhled na rok 2026
Coca‑Cola výhled po Q1 aktualizovala jen mírně, ale v zásadě ho potvrdila:
Organický růst tržeb dál čeká v pásmu 4–5 %.
Srovnatelný zisk na akcii má letos růst o 8–9 % z loňských 3,00 USD.
Měny by měly k růstu EPS přidat asi 3 %, akvizice a prodeje naopak zhruba 1 % ubrat.
Firma počítá s volným cash flow kolem 12,2 mld. USD (14,4 mld. z provozu mínus 2,2 mld. CAPEX).
Novinkou ve výhledu je detailnější popis dopadu chystaného prodeje Coca‑Cola Beverages Africa (CCBA), který by se měl uzavřít ve druhé polovině roku 2026. Ten krátkodobě sníží tržby (asi 4 % headwind na srovnatelné tržby), ale má zlepšit kapitálovou efektivitu a mírně podpořit marže.
Akcionáři
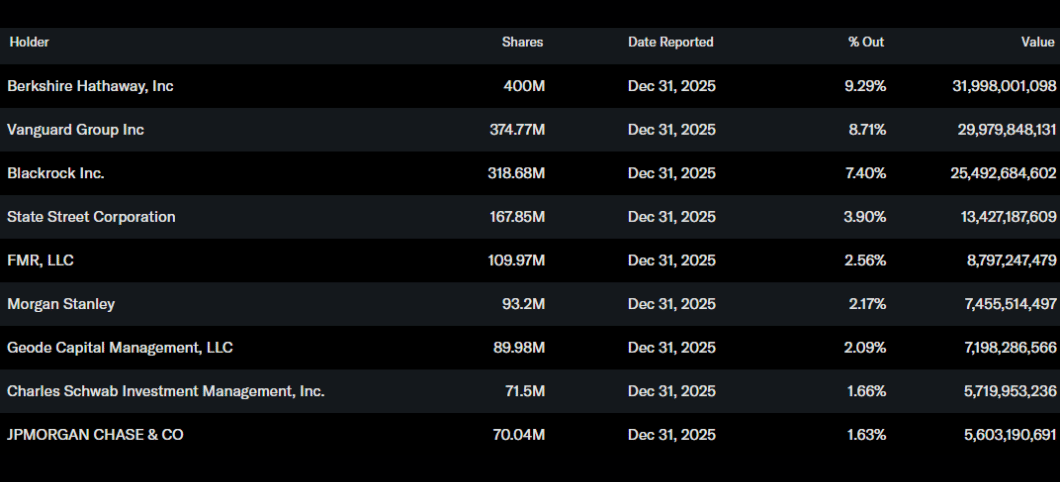
Coca‑Cola je jedním z nejklasičtějších „institucionálních“ titulů, ale s významnou kotvou v podobě Berkshire Hathaway. Podle dat z Yahoo Finance:
Insider podíl činí asi 9,9 % akcií.
Instituce drží kolem 66,6 % akcií a zhruba 73,9 % volného floatu.
Akcie drží více než 4 400 institucí.
Největší akcionáři:
Berkshire Hathaway: cca 400 mil. akcií, přibližně 9,3 % společnosti.
Vanguard: cca 375 mil. akcií, okolo 8,7 %.
BlackRock: zhruba 319 mil. akcií, asi 7,4 %.
State Street: kolem 168 mil. akcií, necelá 4 %.
Fair Price
Zmíněné akcie